International expansion unlocked.
STAYERY.
goes Austria.
Mit der Unterzeichnung des Pachtvertrags für ein Serviced-Apartment-Projekt in Wien setzt STAYERY erstmals auf einen Standort in Österreich. Kein Zufall – sondern die logische Konsequenz einer klaren Marktlogik: hohe touristische Nachfrage, wachsendes Interesse an flexiblen Unterkunftsformen und ein Segment, das noch erheblich Luft nach oben hat.
Bekannte Gäste, bewährte Performance
Nach Deutschland und der Schweiz ist Österreich die Vervollständigung des DACH-Raums und ein naheliegender Expansionsschritt. Der Markt zählt zu den stabilsten Tourismusdestinationen Europas und erreichte 2025 Höchstwerte mit rund 157,29 Mio. touristischen Übernachtungen und 48,17 Mio. Gästeankünften (1). Auch im ersten Halbjahr 2026 setzte sich das Wachstum fort: Die Übernachtungen stiegen um etwa 1,2 % und die Gästeankünfte um 2,0 % gegenüber dem Vorjahreszeitraum, was die Marktresilienz zusätzlich unterstreicht (1).
Innerhalb Österreichs führt an Wien kaum ein Weg vorbei. Mit über 20 Mio. Übernachtungen im Jahr 2025 und bereits 9,26 Mio. Übernachtungen im ersten Halbjahr 2026 (+4,5 % gegenüber dem ersten Halbjahr 2025) bei einem internationalen Gästeanteil von 82 % ist die Stadt der zentrale urbane Nachfragehub des Landes (1, 2). Deutschland ist mit rund 23,5 % der internationalen Übernachtungen im ersten Halbjahr 2026 der wichtigste internationale Quellmarkt (1) – ein klarer Vorteil für STAYERY, da sich bestehende Kundengruppen gezielt auch für den Standort in Österreich aktivieren lassen (5).
Auch die Hotelperformance unterstreicht die Attraktivität des Marktes: Auf 12-Monats-Basis (August 2025 bis Juli 2026) erreicht Wien eine Auslastung von rund 73 %, eine ADR (Average Daily Rate) von etwa 139 € und einen RevPAR (Revenue per Available Room) von rund 102 € (3). Im DACH-Vergleich liegt Wien damit beim RevPAR auf einem ähnlichen Niveau wie München (ca. 97 €) und über Hamburg (ca. 97 €) und Berlin (ca. 90 €) (3).
Serviced Apartments: Nische im Aufwind
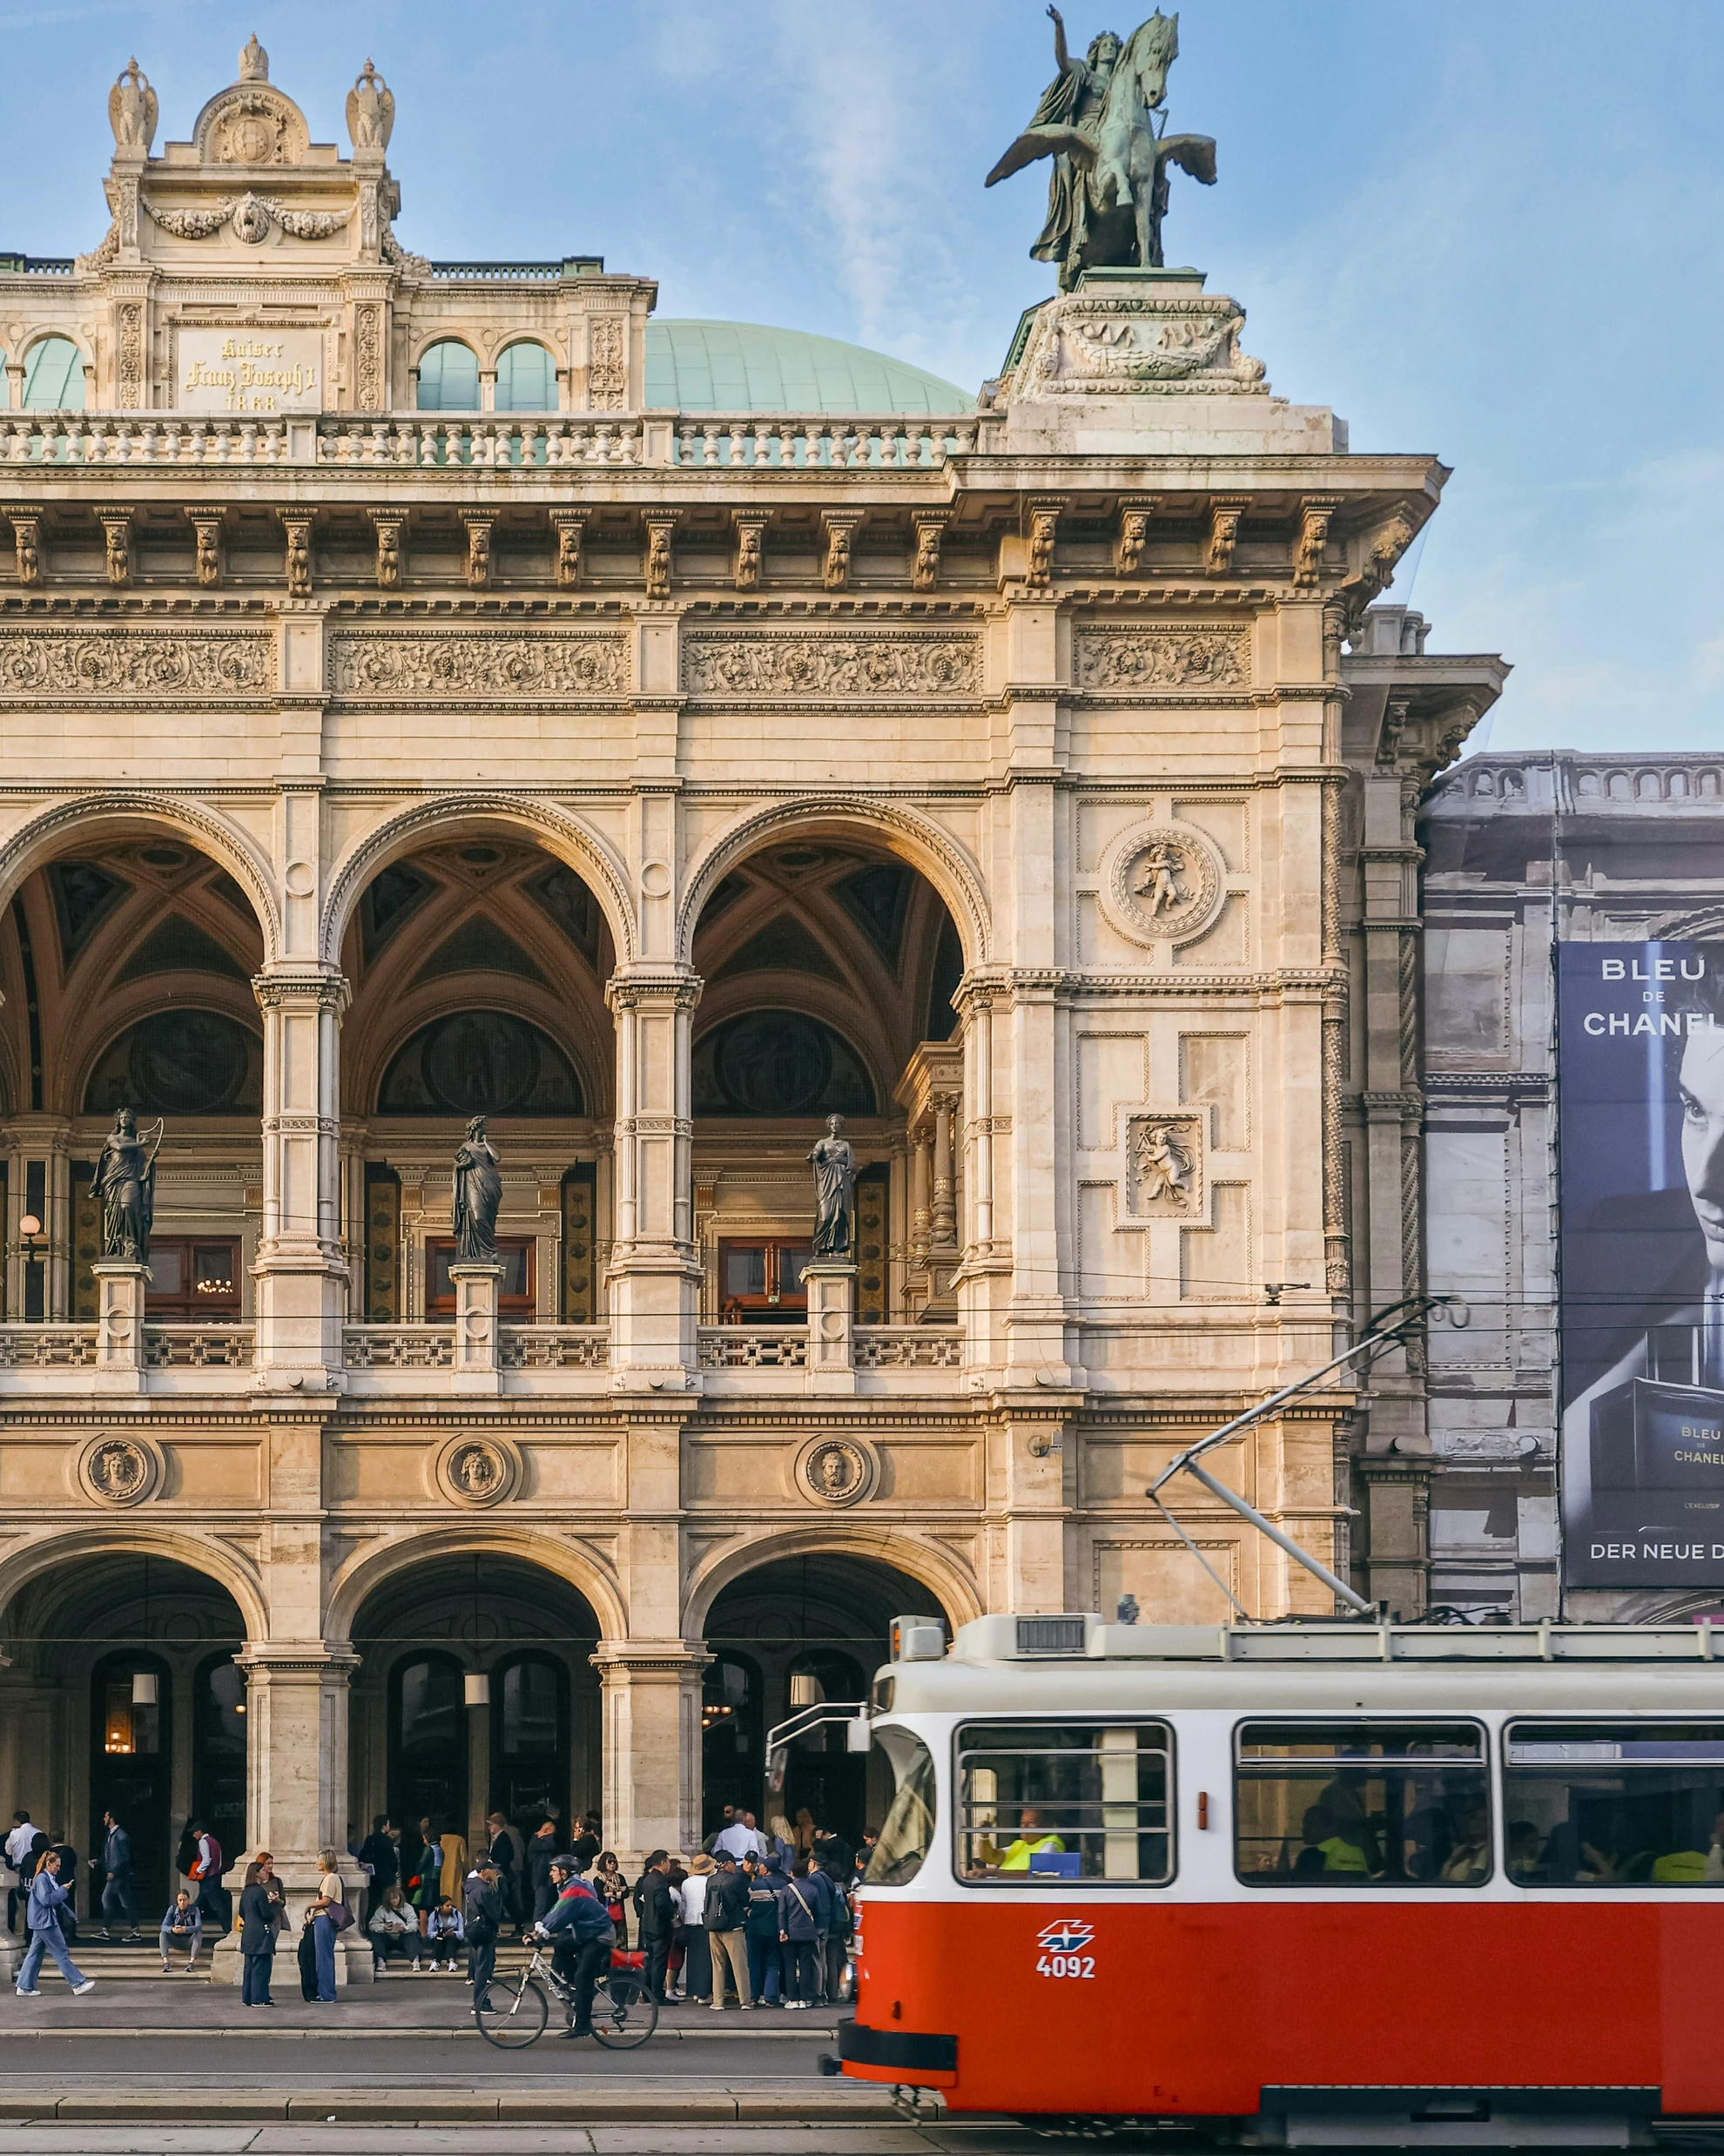
Das Segment ist groß genug, um zu funktionieren – und klein genug, um zu wachsen. Das bestehende Beherbergungsangebot der Stadt Wien umfasst rund 45.400 Zimmer, davon etwa 3.350 Serviced-Apartment-Einheiten, was einem Segmentanteil von rund 7,4 % entspricht (3). Angesichts der wachsenden Nachfrage und sich verändernder Reisemuster stiegen die Nächtigungen in Apartment- und Serviced-Apartment-Konzepten zwischen 2019 und 2024 um rund 66,4 % bzw. etwa 1,1 Mio. Übernachtungen (4).
Diese Nachfrageentwicklung nach flexiblen, wohnungsähnlichen Unterkunftsformen zeigt sich auch auf der Angebotsseite: Rund 23 % der aktuellen Entwicklungspipeline entfallen auf Serviced Apartments, ein klares Signal steigenden Investor- und Betreiberinteresses. (3).
Derzeit entfallen rund 46 % des gesamten bestehenden Übernachtungsangebots in Wien auf Midscale- und Upper-Midscale-Produkte. Dieses Niveau ist vergleichbar mit Salzburg (49 %) und ähnelt dem in deutschen Metropolen wie Berlin (40 %) oder München (44 %) (3). Damit bewegt sich Wien in genau jener Produktstruktur, in der Serviced-Apartment-Konzepte wie STAYERY bereits in deutschen A-Städten funktionieren.
Nachfrage vielschichtig, Regulierung eindeutig: Rückenwind für STAYERY.
Wien ist kein Einzweck-Markt. Die Nachfragestruktur der Stadt ist breit und das spielt STAYERY direkt in die Hände. Klassischer Städtetourismus bildet die Basis: Mit einer durchschnittlichen Aufenthaltsdauer von rund 2,3 Nächten zeigt Wien ein typisches urbanes Reisemuster.
Dazu kommt eine starke Meeting- und Kongresswirtschaft: 2025 fanden 7.196 Veranstaltungen (+9 % vs. 2024) mit rund 794.812 Teilnehmenden (+19 % vs. 2024) statt – und generierten allein rund 13 % der gesamten Übernachtungen (2). Und schließlich besteht eine relevante Long-Stay-Nachfrage durch projektbezogene Aufenthalte in Corporate Housing, Relocation, Forschung und Eventproduktion – getragen von Unternehmen und Institutionen wie Red Bull, Siemens oder der Universität Wien. Ein Konzept, das Short- und Long-Stay gleichzeitig bedient, trifft hier auf ideale Voraussetzungen.
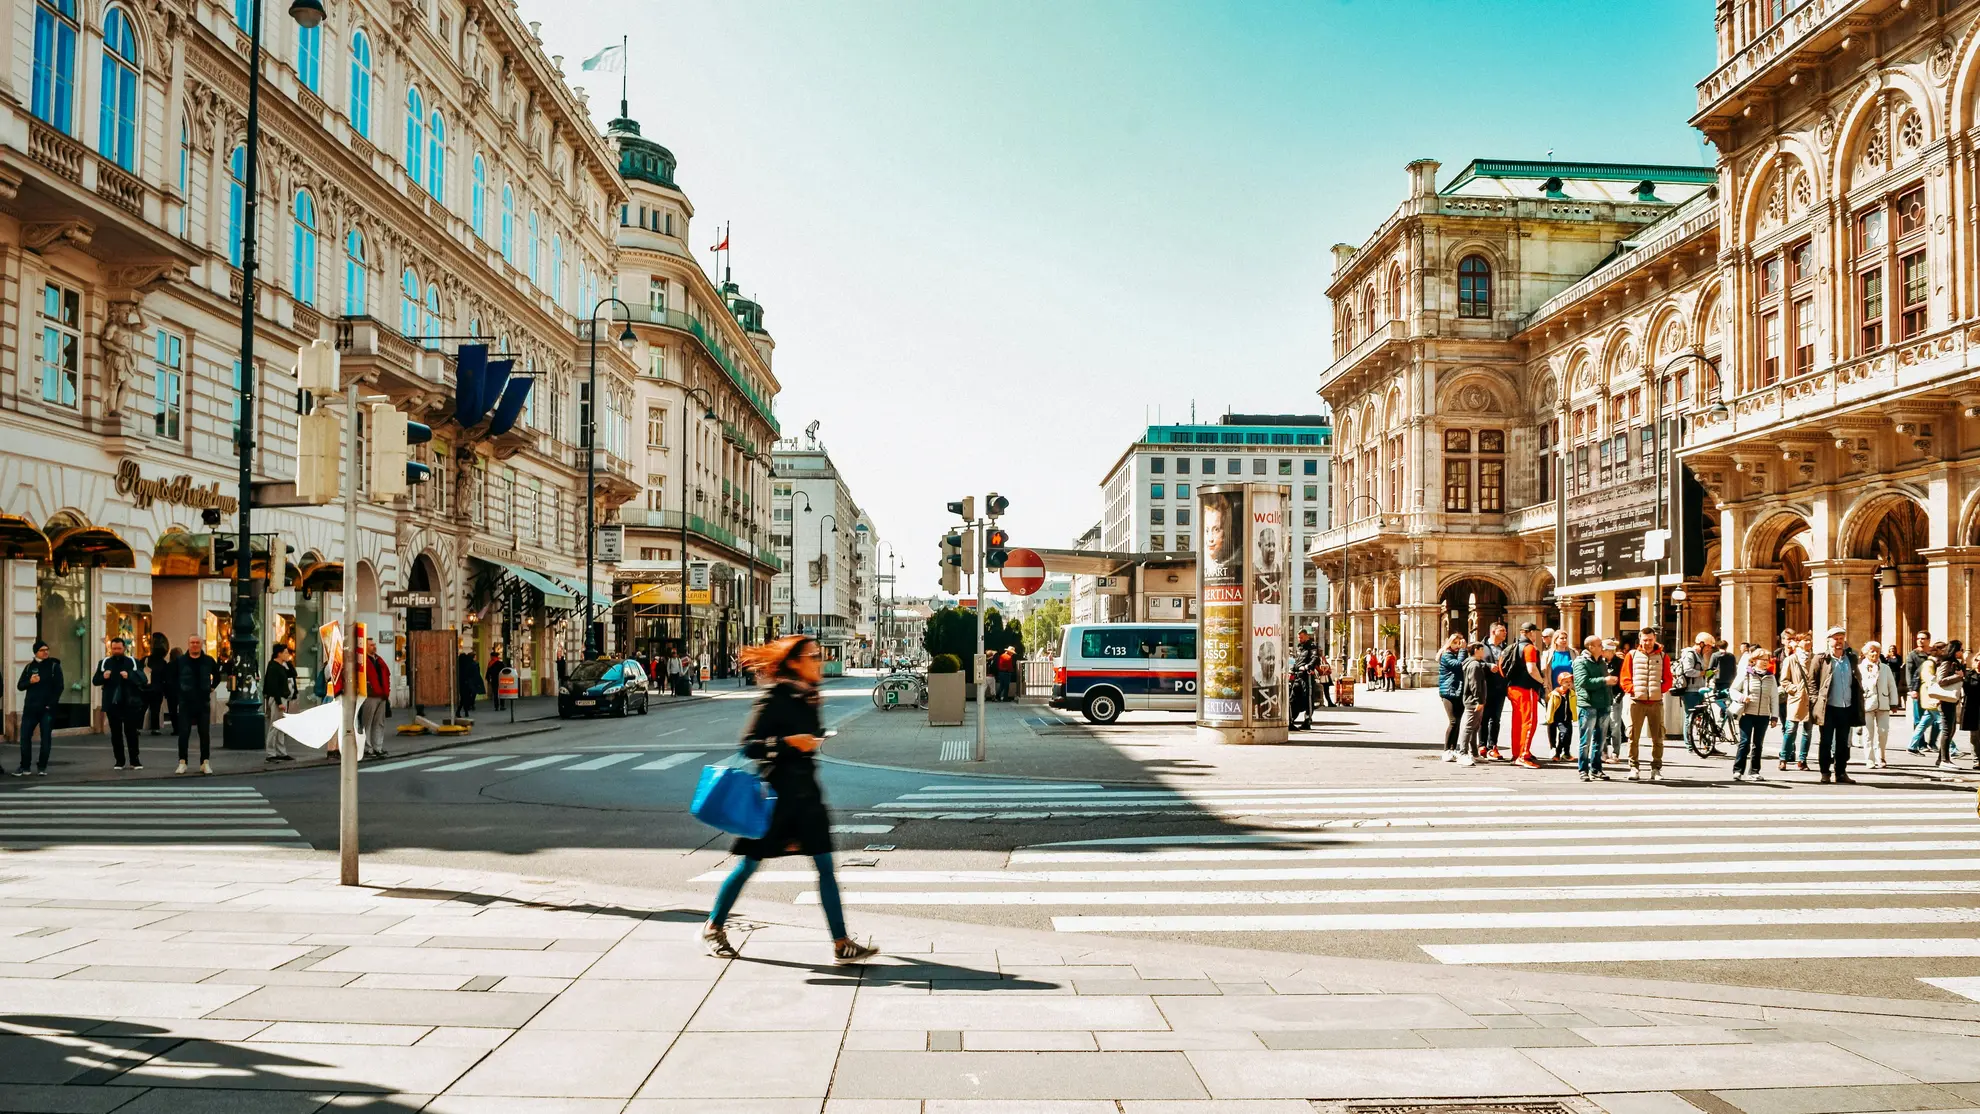
Hinzu kommt struktureller Rückenwind durch die Regulierung. Mit der Bauordnungsnovelle 2023 hat Wien die Regeln für Kurzzeitvermietungen grundlegend geändert. Seit dem 1. Juli 2024 dürfen Wohnungen nur noch bis zu 90 Tage pro Jahr touristisch vermietet werden – ohne Ausnahmegenehmigung gilt diese Obergrenze stadtweit. Die bereits 2018 in Wohnzonen eingeführte Regulierung wurde somit auf das gesamte Stadtgebiet ausgeweitet. Das Ziel ist klar. Der dauerhafte Entzug von Wohnraum durch Plattformen wie Airbnb soll gestoppt werden (6). Die Konsequenz für den Markt: Erste Beobachtungen zeigen einen spürbaren Rückgang der Inserate – regulierte Beherbergungskonzepte wie Serviced Apartments gewinnen strukturell.
Austria - We come to stay.
Für STAYERY stellt Wien damit einen weiteren logischen Auslandsschritt dar: Die Stadt verbindet stabile Marktperformance mit einer noch moderaten Serviced-Apartment-Durchdringung, einer wachsenden Pipeline sowie einer breiten Nachfragebasis im Short- bis Long-Stay-Segment und bietet damit ideale Voraussetzungen für die internationale Skalierung des aus dem deutschen Markt etablierten Konzepts.
Du möchtest mehr über unser Projekt erfahren? Klicke hier und entdecke alle Details.
quellen
(1) Statistik Austria, 2025
(2) Wien Tourismus, 2025
(3) CoStar Group, 2026
(4) Christie & Co, 2025
(5) susanna.schweinberger@wien.info, 2026
(6) Stadt Wien, 2026